 Redaktion
 Redaktion
Ich habe lange geglaubt, Gestaltung höre an der Wohnungstür auf. Farbkonzept, Lichtführung, das richtige Material an der richtigen Wand – dafür nehme ich mir Wochen Zeit. Doch das unscheinbare Kuvert der Bank, in dem irgendwann steht, dass die Zinsbindung ausläuft, landet bei den meisten von uns ungeöffnet auf dem Stapel „später“. Dabei ist genau das ein Gestaltungsthema. Vielleicht das wichtigste im ganzen Haus. Ich schreibe das als jemand, der Grundrisse liebt und Kreditverträge fürchtet – und der lange gebraucht hat, um zu verstehen, dass beides derselben Logik folgt. Ein Haus ist kein Zustand, es ist ein Prozess. Und ein Kredit auch.
Wer ein Zuhause plant, denkt in Jahren. Man legt Leitungen für Lampen, die noch gar nicht gekauft sind, und dimensioniert Räume für ein Leben, das erst kommen soll. Diese Weitsicht endet oft merkwürdigerweise bei der Finanzierung. Frühzeitig die Zinsen im Blick zu behalten, statt später hektisch zu reagieren, empfehlen die Experten von Forward-Darlehen – und dieser Rat passt erstaunlich gut zu allem, was ich über gutes Gestalten gelernt habe. Denn wer gestaltet, plant vorwärts. Ein Grundriss, der erst beim Einzug fertig gedacht wird, funktioniert selten. Eine Finanzierung, die man erst im letzten Moment neu ordnet, auch nicht.
Wer sein Zuhause gestaltet, denkt in Jahren – die Finanzierung verdient dieselbe Weitsicht.
Warum Timing eine gestalterische Disziplin ist
In der Innenarchitektur gibt es einen Satz, den ich mag: Das teuerste Möbelstück ist das, das nicht passt. Übersetzt auf die Finanzierung heißt das: Der teuerste Kredit ist der, den man unter Zeitdruck abschließt. Wenn die Zinsbindung in wenigen Wochen endet und die Angebote gerade schlecht stehen, fehlt der Spielraum zum Verhandeln. Man nimmt, was da ist.
Die Verbraucherzentrale rät, sich spätestens sechs Monate vor dem Ende der Zinsbindung mit der Anschlussfinanzierung zu beschäftigen. Wer merkt, dass die Zinsen in Richtung einer kaum noch tragbaren Höhe klettern, sollte sogar deutlich früher aktiv werden. Das ist keine Panikmache, sondern schlicht Planung – dieselbe Ruhe, mit der man ein Materialboard aufbaut, bevor der erste Handwerker kommt.
Mich hat überrascht, wie eng gute Raumplanung und gute Finanzplanung zusammengehören. Beides lebt von der Frage: Was kommt in fünf Jahren? Wer heute eine Renovierung durchkalkuliert, rechnet ohnehin mit langen Zeiträumen. Warum dann bei der größten Position im Haushalt, der Immobilienrate, plötzlich nur bis zum nächsten Kontoauszug denken?
Ein Freund, Architekt, hat mir das mal an einem Bild erklärt, das ich nicht mehr loswerde. Er sagte, eine gute Planung baue immer einen Puffer ein – bei Maßen, beim Budget, beim Zeitplan. Nicht aus Angst, sondern aus Respekt vor dem, was man nicht kontrollieren kann. Wetter, Lieferzeiten, der Boden unter dem Fundament. Zinsen gehören in dieselbe Kategorie. Man kann sie nicht steuern, aber man kann ihnen einen Rahmen geben, bevor sie einen überraschen.
Das Forward-Darlehen als vorgezogene Entscheidung
Für alle, die den Begriff bisher überhört haben: Ein Forward-Darlehen ist im Kern eine vorgezogene Entscheidung. Man vereinbart heute den Zins für eine Anschlussfinanzierung, die erst in einigen Jahren fällig wird. Laut Verbraucherzentrale lässt sich ein solcher Zinssatz bis zu fünf Jahre im Voraus sichern. Man kauft sich damit Ruhe – gegen einen kleinen Aufschlag, der mit der Vorlaufzeit steigt.
Ob sich das lohnt, hängt vom Zinsverlauf ab, und den kennt niemand sicher. Ein Blick in die Zinsstatistik der Deutschen Bundesbank zeigt aber sehr deutlich, wie stark sich die Konditionen für Wohnungsbaukredite über die Jahre bewegen. Wer diese Kurve einmal gesehen hat, versteht, warum Sicherheit ein Wert an sich sein kann – gerade wenn im gleichen Haushalt noch andere große Projekte anstehen.
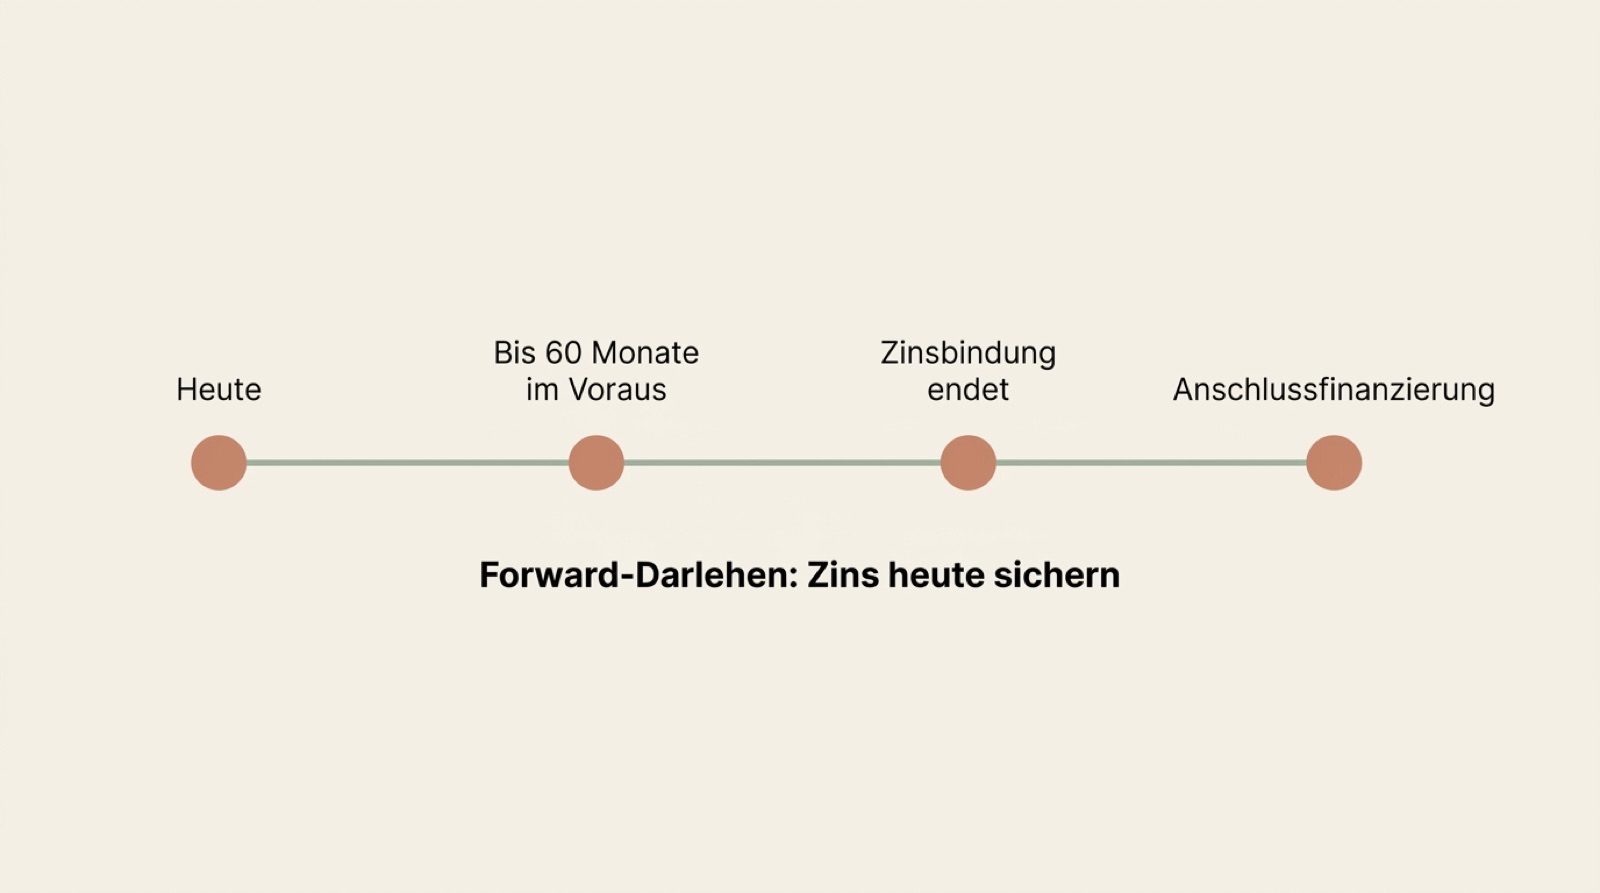
Ein Forward-Darlehen zieht die Zinsentscheidung nach vorn – die Anschlussfinanzierung wird planbar.
Der gestalterische Gedanke dahinter gefällt mir: Man trennt die Entscheidung vom Termin. Genau das macht man auch bei einem guten Raumkonzept. Die Idee steht früh, die Umsetzung folgt, wenn es passt. Kein Aktionismus, keine Notlösung in letzter Minute.
Natürlich hat die Sache auch eine Kehrseite, und die verschweige ich ungern. Fallen die Zinsen entgegen der Erwartung, zahlt man mit dem gesicherten Satz mehr, als eine kurzfristige Anschlussfinanzierung gekostet hätte. Sicherheit kostet, wie jede Versicherung. Ich sehe darin keinen Widerspruch, sondern eine ehrliche Rechnung: Man kauft Planbarkeit und nimmt in Kauf, dass sie im Rückblick teurer gewesen sein könnte. Wer nachts nicht wegen der Zinsen wachliegen will, für den ist das oft ein fairer Preis. Wer das Risiko sportlich sieht und finanzielle Reserven hat, entscheidet vielleicht anders. Beides ist legitim – wichtig ist nur, dass es eine bewusste Wahl bleibt und keine, die einem der Kalender abnimmt.
Drei Fragen, die ich mir vorher stelle
Bevor ich über Zahlen rede, sortiere ich die Rahmenbedingungen. Eine kurze Liste hilft mir dabei mehr als jedes Rechenbeispiel:
- Wie lange läuft meine Zinsbindung noch? Der Termin bestimmt, ob ein Forward-Darlehen überhaupt sinnvoll ist oder ob eine normale Anschlussfinanzierung reicht.
- Wie sicher ist mein Einkommen in den nächsten Jahren? Planbarkeit ist mehr wert, wenn andere Posten im Leben gerade wackeln.
- Was ist am Haus noch geplant? Steht ohnehin eine energetische Sanierung oder ein Umbau an, ändert das die gesamte Kalkulation.
Erst wenn diese drei Punkte klar sind, wird aus einer Bauchentscheidung eine gestalterische. Und die lässt sich begründen – vor sich selbst und vor dem Partner am Küchentisch.
Ich habe diese Liste einmal spätabends auf die Rückseite eines Grundriss-Ausdrucks gekritzelt, und seitdem liegt sie in meiner Unterlagenmappe. Nicht weil sie perfekt wäre, sondern weil sie mich zwingt, langsam zu werden. Genau das ist der Punkt. Die schlechtesten Entscheidungen am Bau wie bei der Finanzierung entstehen nicht aus Dummheit, sondern aus Eile. Man unterschreibt, weil die Frist drückt, nicht weil man überzeugt ist. Drei ruhige Fragen an einem freien Sonntag verhindern erstaunlich viele davon.
Wenn Sanierung und Finanzierung zusammen gedacht werden
Ein Punkt, der in Beratungsgesprächen oft untergeht: Viele Anschlussfinanzierungen fallen in genau die Jahre, in denen ohnehin saniert wird. Die Heizung ist in die Jahre gekommen, die Fenster sind undicht, und plötzlich reden wir nicht nur über den Restkredit, sondern über eine ordentliche Zusatzsumme. Wer das getrennt betrachtet, verschenkt Gestaltungsspielraum.
Gerade beim Thema Energie lohnt der frühe Blick. Die Vorgaben des Gebäudeenergiegesetzes schreiben für viele Bestandsgebäude früher oder später Maßnahmen vor. Wenn die Anschlussfinanzierung ansteht, ist der natürliche Moment, diese Investitionen mitzudenken – statt zwei Jahre später erneut zur Bank zu gehen. Eine gute Anschlussfinanzierung ist deshalb selten nur eine Zinsfrage. Sie ist ein kleines Gesamtkonzept für das nächste Jahrzehnt Ihres Hauses.
Genauso, wie ich beim modernen Wohnen smarte Systeme und nachhaltige Architektur zusammendenke, gehört die Finanzierung an denselben Planungstisch. Sie ist kein Anhängsel der Kaufentscheidung, sondern ein laufendes Gestaltungselement, das man alle paar Jahre bewusst neu justiert.
Praktisch heißt das: Bevor die Zinsbindung endet, lege ich die Sanierungswünsche und die Finanzierungsfrage nebeneinander auf den Tisch. Was muss ohnehin gemacht werden, was möchte ich gerne, und was lässt sich in einem Rutsch mitfinanzieren, ohne dass die Rate aus dem Ruder läuft? Diese Übersicht spart nicht nur Nerven, sie spart oft auch Geld, weil man Bank- und Handwerkerwege bündelt, statt sie über Jahre zu verzetteln. Ein neuer Boden, eine gedämmte Fassade und ein sauber verhandelter Anschlusskredit im selben Jahr – das ist keine Doppelbelastung, sondern gute Choreografie. Man muss sie nur früh genug proben.
Ästhetik der Unaufgeregtheit
Vielleicht klingt das für ein Design-Magazin ungewohnt nüchtern. Doch es steckt eine Ästhetik darin, und zwar eine, die ich sehr schätze: die Ästhetik der Unaufgeregtheit. Ein Raum, in dem alles seinen Platz hat, wirkt nicht deshalb ruhig, weil er leer ist, sondern weil vorher jemand nachgedacht hat. Eine Finanzierung, die früh und mit klarem Kopf geordnet wurde, hat dieselbe Qualität. Sie drängt sich nicht auf. Sie funktioniert einfach.
Wer sein Zuhause mit Anspruch gestaltet, kennt das gute Gefühl, wenn eine Entscheidung getroffen ist und man nicht mehr darüber grübeln muss. Diese Klarheit wünsche ich mir für die Finanzierung genauso wie für die Raumgestaltung. Sie ist am Ende dasselbe Handwerk: früh anfangen, gut informieren, bewusst entscheiden und dann in Ruhe leben.
Und es gibt noch einen Nebeneffekt, den ich unterschätzt hatte. Wer die Finanzierung im Griff hat, gestaltet mutiger. Solange die größte Rechnung im Hintergrund unklar bleibt, traut man sich an das schöne Sofa, den guten Boden, die vernünftige Küche kaum heran. Ist der Rahmen geklärt, verschwindet dieses leise Zögern. Man weiß, was Sache ist, und kann sich wieder dem widmen, was Freude macht: der eigentlichen Gestaltung. Sicherheit ist insofern kein Gegenteil von Kreativität. Sie ist ihre Startbahn.
Mein Fazit für alle, die gern gestalten
Ich habe gelernt, das ungeöffnete Bankkuvert nicht mehr als lästige Pflicht zu sehen, sondern als Einladung, weiterzuplanen. Die Anschlussfinanzierung verdient dieselbe Aufmerksamkeit wie die Wahl des Bodens oder die Position der Steckdosen – vielleicht mehr, weil sie über Jahre wirkt und keine Möbelrücken-Korrektur zulässt.
Man muss dafür kein Finanzprofi werden. Es reicht, den eigenen Gestaltungsanspruch auf einen Bereich auszuweiten, der bisher außen vor blieb. Frühzeitig hinschauen, Optionen wie das Forward-Darlehen ernsthaft prüfen, die Sanierungspläne mitdenken und dann eine Entscheidung treffen, die zu einem passt. So wird aus einer trockenen Zinsfrage das, was gutes Gestalten immer ist: ein Zuhause, das nicht nur schön aussieht, sondern auch trägt.
Am Ende ist die Botschaft dieser Kolumne unspektakulär, und das ist Absicht. Gutes Wohnen entsteht nicht aus großen Gesten, sondern aus vielen ruhigen, rechtzeitigen Entscheidungen. Die Finanzierung ist eine davon. Behandeln wir sie mit demselben Respekt wie das Lieblingsstück im Wohnzimmer, dann sorgt sie im Stillen dafür, dass wir dieses Stück auch in zehn Jahren noch genießen können.